Dans cet article Dans cet article
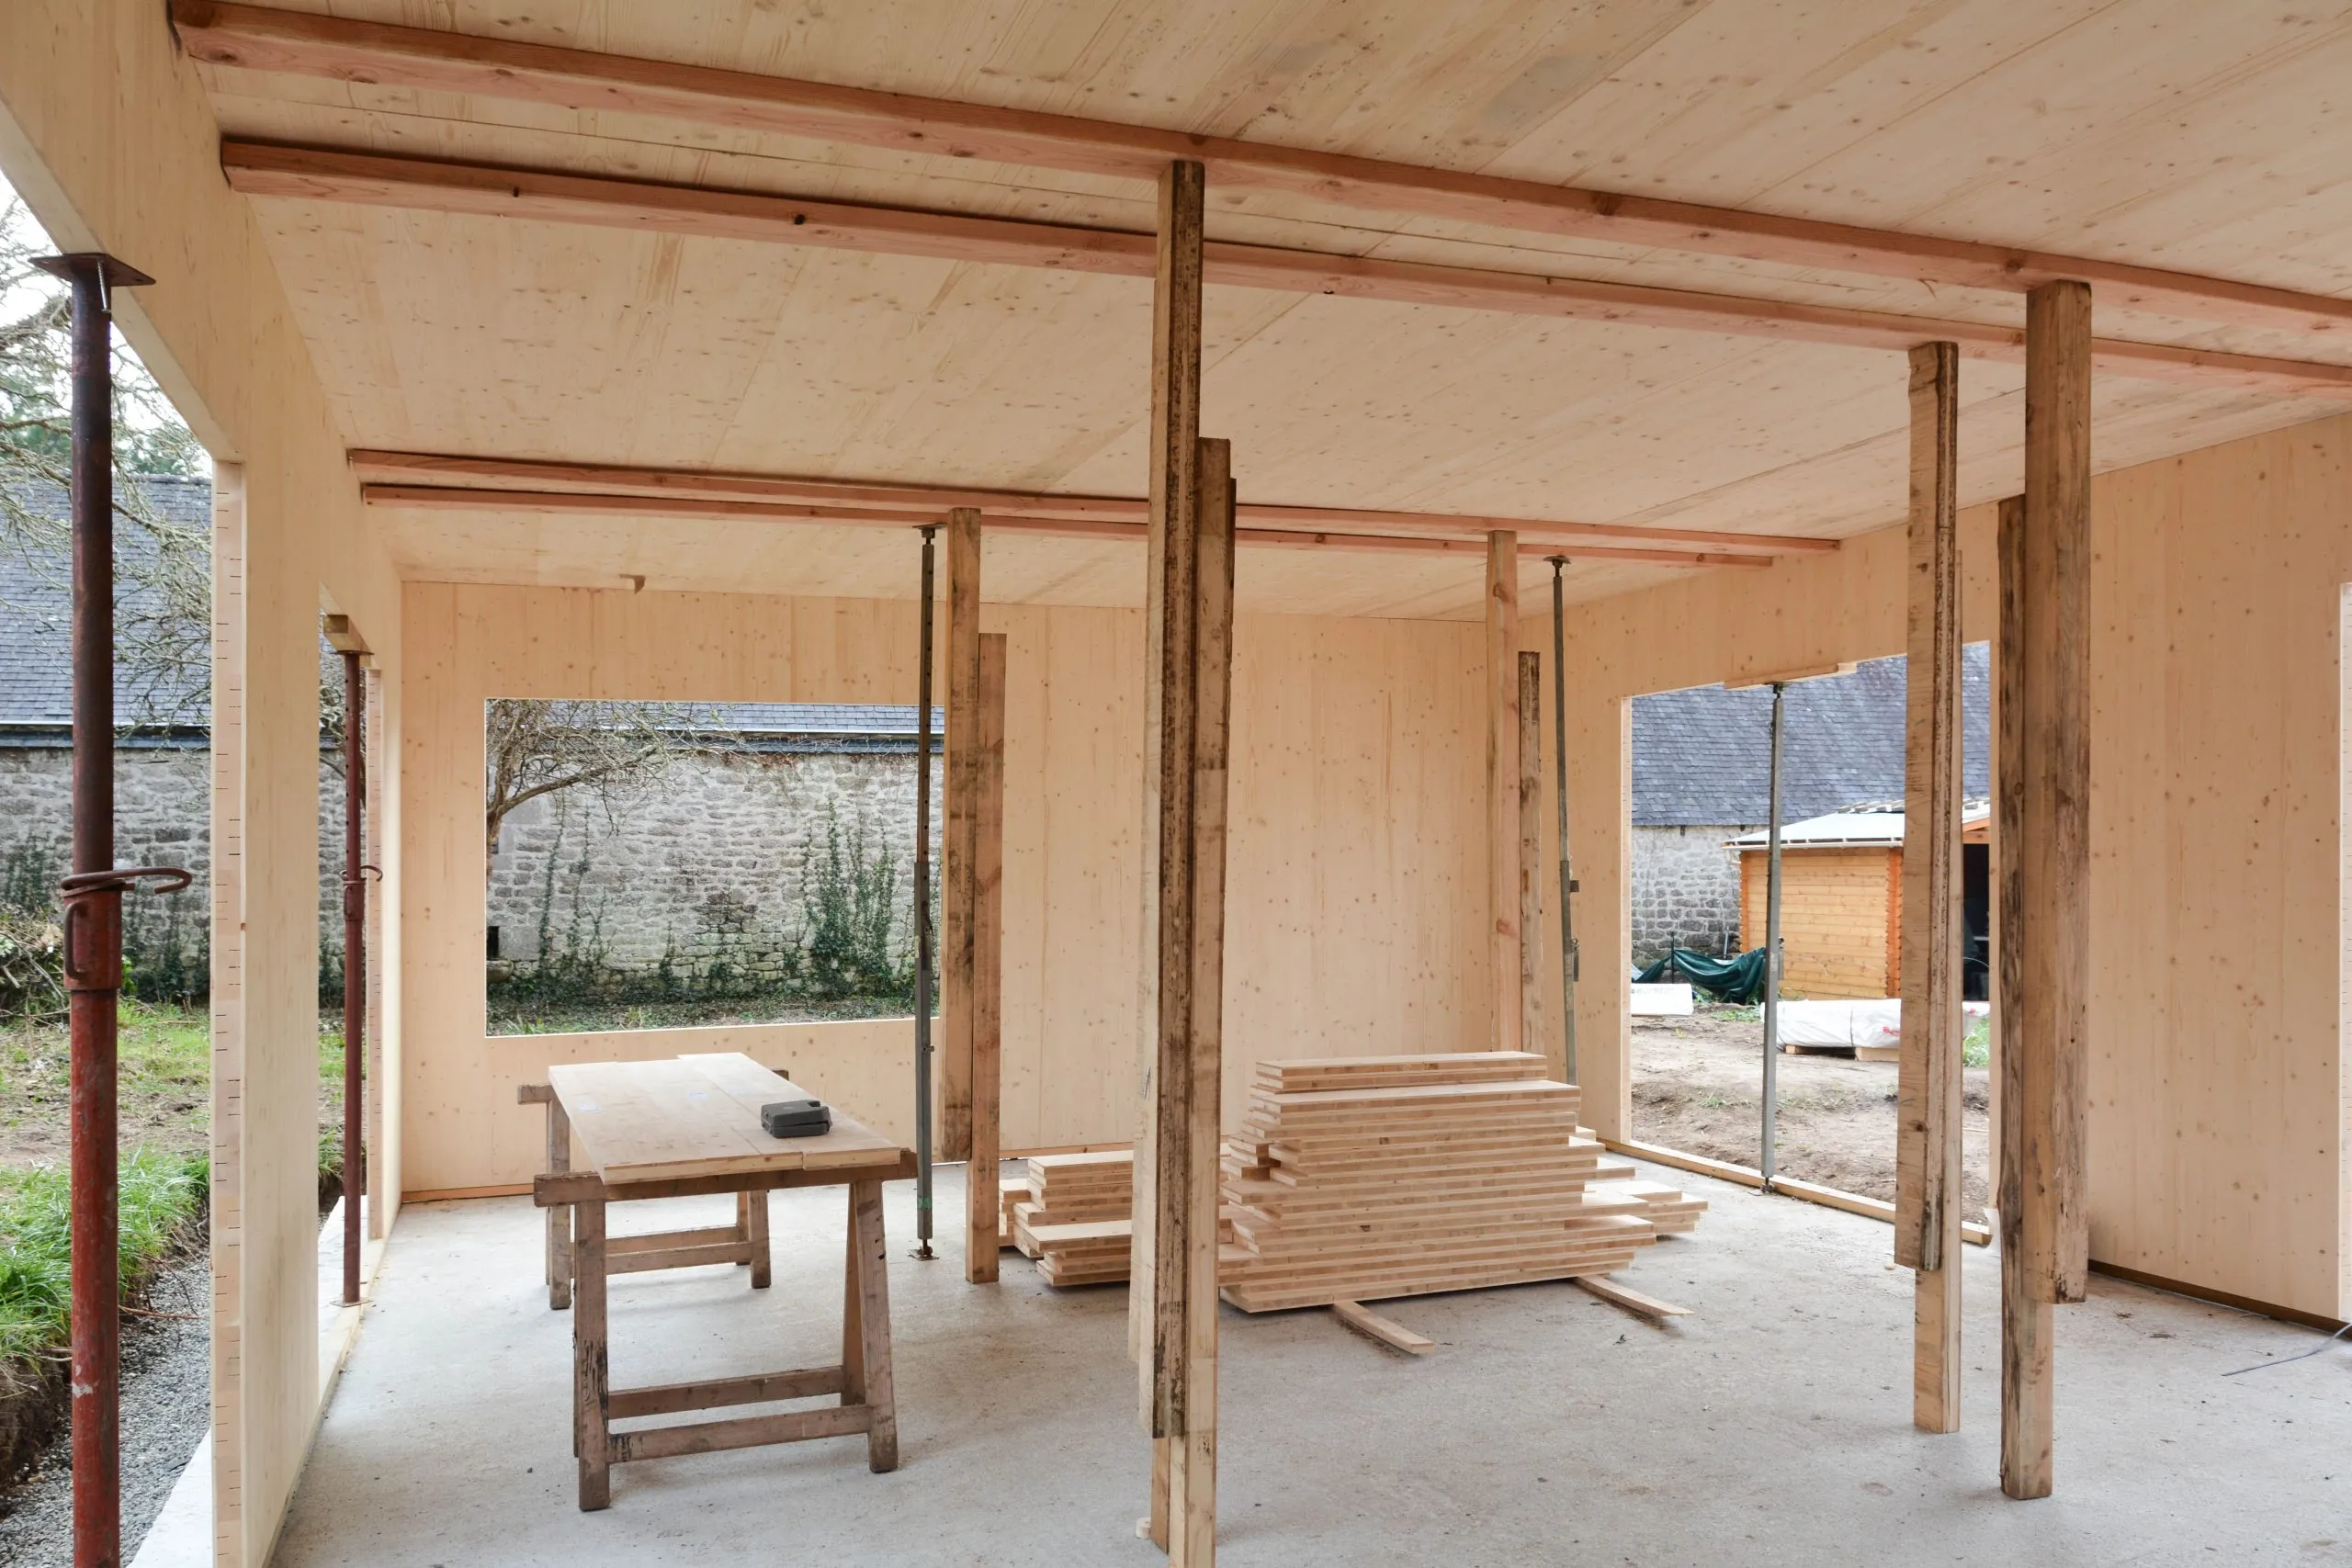
J’ai refait la bibliothèque du salon l’an dernier. Chêne massif, 2 mètres 40, trois semaines de travail dans le garage. Coût total : 480 € de bois et de quincaillerie, contre 1 900 € chez le menuisier du coin. Content de moi, forcément. Sauf que six mois plus tard, une fuite de la machine à laver a gonflé le bas des montants. L’expert de l’assurance a débarqué avec son mètre laser, a regardé mes fixations, et m’a demandé si j’avais déclaré ces travaux à mon assureur. Je ne l’avais pas fait.
Cette question-là, personne ne se la pose avant de scier sa première planche. On bricole, on économise, et on croit que la garantie habitation suit automatiquement. Elle ne suit rien du tout. Si vous fabriquez vos meubles ou que vous retapez une pièce en bois, il y a quelques vérifications à faire côté assurance, et des tutos sérieux à suivre côté technique, le site https://ebenisterie-menuiserie-porcher.fr/ est justement une référence de blog bricolage pour l’ébénisterie et la menuiserie. Voyons ce qui coince vraiment.
Ce que l’assureur considère comme un « aménagement »
Dans la plupart des contrats multirisques habitation, il existe une clause sur les aménagements réalisés par l’occupant. Traduction : dès que vous ajoutez du volume construit ou des éléments fixés au mur ou au sol, vous modifiez la valeur du bien assuré. Une bibliothèque encastrée, une cuisine sur mesure, un escalier refait : ça compte. Pas forcément en surprime, mais souvent en déclaration obligatoire.
Actu Faire des travaux soi-même et éviter la douloureuse : ce que les devis ne racontent pas
Le piège est là.
Si vous ne déclarez rien et qu’un sinistre arrive, l’assureur peut appliquer la règle proportionnelle de capitaux. Concrètement, il compare la valeur déclarée à la valeur réelle et réduit l’indemnisation du même pourcentage. Sur une bibliothèque à 800 € de matériaux, l’écart reste gérable. Sur une cuisine complète en chêne à 6 000 €, l’addition fait mal. J’ai vu un dossier où l’assuré a récupéré 40 % de moins que prévu, tout ça pour une case non cochée dans un avenant.
Les travaux de bois et le risque incendie
Deuxième point que les assureurs regardent de près : l’atelier. Si vous travaillez le bois à domicile, vous stockez de la sciure, des copeaux, des vernis, parfois de l’acétone. Ce sont des matières classées inflammables. Un garage transformé en atelier de menuiserie ne se déclare pas comme un garage.
Je sais, ça paraît tatillon. Mais un feu démarré par une ponceuse mal débranchée, ça arrive plus souvent qu’on ne le pense. Et si l’assureur découvre que l’espace servait d’atelier non déclaré, il peut refuser la prise en charge. Le coût d’un avenant pour activité de bricolage reste souvent sous les 40 € par an. Le coût d’un refus de garantie, lui, se compte en dizaines de milliers d’euros.
Vérifier la couverture avant de commencer
La bonne nouvelle, c’est que la démarche prend une demi-heure. On prend son contrat, on cherche la section « aménagements et travaux », et on appelle son conseiller. Trois questions suffisent :
Actu Faire des travaux soi-même : ce que ça change vraiment sur le budget maison
- Mes travaux de menuiserie intérieure sont-ils couverts en tant qu’aménagement ?
- Mon atelier en garage est-il déclaré, et sous quelle garantie ?
- En cas de dégât des eaux, la réparation d’un meuble fait maison est-elle indemnisée, et sur quelle base de valeur ?
La troisième question est la plus importante, et c’est celle que j’ai oubliée. Un meuble fait maison n’a pas de facture. L’expert va donc évaluer au coût des matériaux, pas au temps passé. Trois semaines de travail, ça ne se rembourse pas. Seul le bois, la quincaillerie et la finition entrent dans le calcul. Si vous tenez à votre meuble pour sa valeur sentimentale ou son originalité, il faut le faire expertiser séparément, ou souscrire une garantie objets de valeur. Ça existe, ça se négocie, et ça coûte moins cher qu’on l’imagine.
Le vrai coût caché : la sous-assurance silencieuse
Les contrats d’assurance habitation sont souvent indexés sur des grilles de valeur standardisées. Une cuisine équipée vaut tant au mètre carré, un parquet tant, un placard tant. Ces grilles ne prévoient pas le sur-mesure. Résultat : vous vous retrouvez sous-assuré sans le savoir, et la surprime ne vous alerte pas puisque personne ne recalcule.
Ma conviction, après cet épisode de la bibliothèque gonflée : le bricolage maison et l’assurance habitant ne se parlent pas assez. Les blogs de menuiserie expliquent comment cheviller, coller, vernir. Les assureurs expliquent comment indemniser. Entre les deux, il y a un vide que l’assuré comble avec ses économies. C’est absurde, parce que les deux mondes partagent le même enjeu : protéger ce qu’on a construit.
Un dernier chiffre, pour finir. La Fédération française de l’assurance estime qu’environ un logement sur deux est sous-assuré en France. Pas par mauvaise foi, mais par méconnaissance des clauses d’aménagement. Alors avant de lancer votre prochain chantier de bois, passez un coup de fil à votre assureur. Vingt minutes. Et pendant que vous y êtes, notez le numéro de votre contrat dans un carnet rangé à l’atelier, le jour où vous en aurez besoin, vous ne chercherez pas.